Ymmärrä vakuutuksesi ennen kuin tarvitset niitä.
Kotivakuutus on yleisin vapaaehtoinen vakuutus: se on 84 prosentilla vastaajien kotitalouksista. Vakuutusasiat työllistävät myös riidanratkaisua – FINEen otettiin vuonna 2025 noin 9 300 yhteyttä, ja niistä 65 % koski vakuutuksia. Yrittäjälle pakollinen on YEL-vakuutus, ja palkkoja maksavalle työnantajalle TyEL- ja tapaturmavakuutus; YEL- ja TyEL-maksu on vuonna 2026 keskimäärin 24,4 %. Sivu kertoo puolueettomasti, mitkä vakuutukset ovat pakollisia ja miten korvauspäätöksestä voi valittaa; emme myy, vertaile emmekä suosittele vakuutuksia tai yhtiöitä.
Vakuutustutka kertoo puolueettomasti, mitkä vakuutukset ovat pakollisia, mitä kotivakuutus tyypillisesti kattaa ja miten korvauspäätöksestä valitetaan. Sivu ei myy eikä vertaile vakuutuksia.
- Kotitaloudet ja autoilijat
- Yrittäjät ja työnantajat: YEL, TyEL ja tapaturmavakuutus
Laskuri
Laskuri
Laskurit omilla sivuillaan: Omavastuulaskuri · Yrittäjän pakolliset vakuutukset -laskuri 2026 · Kaikki laskurit
Vakuutustutka lukuina
Pakolliset ja vapaaehtoiset vakuutukset
Mikä vakuutus on laissa säädetty pakolliseksi ja mikä on vapaaehtoinen. Yleistiedoksi – oma tilanne kannattaa tarkistaa viranomaiselta tai omasta vakuutusyhtiöstä.
| Vakuutus | Pakollinen? | Kenelle / milloin | Lähde |
|---|---|---|---|
| Liikennevakuutus | Kyllä | Liikennekäyttöön rekisteröidyn moottoriajoneuvon omistaja tai haltija. Ajoneuvo on liikenteessä myös pihoilla, pelloilla, metsässä ja jäällä. Jos ajoneuvoa ei käytetä, sille voi tehdä liikennekäytöstä poiston. | Liikennevakuutuskeskus |
| Liikennevakuutus kevyelle sähköajoneuvolle | Kyllä, jos raja ylittyy | Muistisääntö: jos moottoroidun laitteen paino on yli 25 kg tai nopeus yli 25 km/h, sille tarvitaan liikennevakuutus. | Liikennevakuutuskeskus 5.3.2026 |
| Moottorikelkan liikennevakuutus | Kyllä | Moottorikelkalla on oltava liikennevakuutus aina ajettaessa. | Liikennevakuutuskeskus 2025 |
| YEL-vakuutus | Kyllä, yrittäjälle | Yrittäjälle, jonka työtulo on vähintään 9 423 €/vuosi (2026) ja yritystoiminta on kestänyt yhtäjaksoisesti vähintään neljä kuukautta. Maksu 24,4 % työtulosta. Pelkkä yrityksen omistaminen ei riitä perusteeksi. | Eläketurvakeskus 2026 |
| TyEL-vakuutus | Kyllä, työnantajalle | Työnantaja vakuuttaa työntekijänsä eläketurvan, myös kotitalous työnantajana. | Verohallinto |
| Työtapaturma- ja ammattitautivakuutus | Kyllä, työnantajalle | Pakollinen, jos työnantaja maksaa palkkoja kalenterivuodessa yhteensä yli 1 200 €. | Verohallinto |
| Kotivakuutus | Ei | Vapaaehtoinen. Kerrostalossa vakuutetaan yleensä irtaimisto, omakotitalossa myös rakennus. | FINE |
| Kaskovakuutus | Ei | Vapaaehtoinen ajoneuvovakuutus; sellainen on 49 %:lla vastaajien kotitalouksista. | Finanssiala 2025 |
| Venevakuutus | Ei | Toisin kuin liikennevakuutus, venevakuutus ei ole pakollinen. | Taloustaito 20.5.2026 |
| Matkavakuutus | Ei | Vapaaehtoinen. Kelan eurooppalainen sairaanhoitokortti on maksuton, mutta se ei korvaa matkavakuutusta – ne täydentävät toisiaan. | Kela |
| Henkivakuutus | Ei | Vapaaehtoinen; kuoleman varalta otettu henkivakuutus on 26 %:lla vastaajien kotitalouksista. | Finanssiala 2025 |
Mitä kotivakuutus tyypillisesti kattaa ja mitä ei
Yleisperiaatteita FINEn ohjeista. Kattavuus riippuu aina oman vakuutuksen ehdoista ja laajuudesta, joten tarkista ne omasta vakuutuskirjasta.
| Asia | Tyypillisesti | Huomio | Lähde |
|---|---|---|---|
| Laaja kotivakuutus | Korvaa äkillisiä ja ennalta arvaamattomia vahinkoja | Suppeampi vakuutus korvaa vain ehdoissa nimettyjä tapahtumia | FINE: Kotivakuutus |
| Tulipalo | Kuuluu turvaan | Palon jälkeen myös tilapäisen asumisen kuluja voidaan korvata ehtojen mukaan | FINE: Kotivakuutus |
| Ukkosen aiheuttamat vahingot | Kuuluu turvaan | Esimerkiksi sähkölaitteiden vauriot ehtojen mukaan | FINE: Kotivakuutus |
| Vuoto kodinkoneesta tai putkesta | Kuuluu turvaan | Putkiston ja rakenteen liittymäkohdasta vuotanutta vettä ja vedeneristeen pettämistä ei yleensä korvata | FINE: Usein kysyttyä |
| Omaisuuden ikä ja kunto | Vaikuttavat korvaukseen | Ikävähennys on usein 8–15 % vuodessa toisesta käyttövuodesta alkaen | FINE: Usein kysyttyä |
| Katoaminen tai unohtaminen | Ei korvata | Unohdettu ja myöhemmin varastettu tavara jää yleensä korvaamatta | FINE: Usein kysyttyä |
| Hyönteisten aiheuttamat vahingot | Ei korvata | Rajattu tyypillisesti korvauspiirin ulkopuolelle | FINE: Usein kysyttyä |
| Suojeluohjeiden laiminlyönti | Voi alentaa korvausta | Ohjeet ovat vakuutusehdoissa | FINE: Kotivakuutus |
| Vastuuvakuutus | Korvaa vahingon toiselle | Kun vakuutettu on korvausvastuussa toiselle aiheuttamastaan henkilö- tai esinevahingosta; koskee myös samassa taloudessa asuvia perheenjäseniä | FINE: Vastuu- ja oikeusturvavakuutukset |
| Oikeusturvavakuutus | Korvaa tietyissä tapauksissa | Asianajo- ja oikeudenkäyntikuluja ehdoissa määritellyissä riidoissa | FINE: Vastuu- ja oikeusturvavakuutukset |
| Omavastuu | Vähennetään korvauksesta | Omavastuun suuruus näkyy vakuutuskirjassa | FINE: Usein kysyttyä |
Jos korvaushakemus hylätään: valitusketju
Etene vaiheittain. FINEn ja lautakuntien ratkaisut ovat suosituksia eivätkä sido osapuolia, mutta yhtiöt noudattivat niitä vuonna 2025 noin 94 %:ssa tapauksista.
| Vaihe | Mitä tehdään | Määräaika / kesto | Lähde |
|---|---|---|---|
| 1. Korvausvaatimus vakuutusyhtiölle | Hae korvausta omasta vakuutusyhtiöstä | Vuoden kuluessa siitä, kun sait tietää mahdollisuudesta korvaukseen, ja viimeistään 10 vuoden kuluessa vahingosta | FINE: opas |
| 2. Pyydä yhtiöltä uutta arviota | Ota ensin yhteyttä omaan vakuutusyhtiöön; yhtiön oma oikaisumenettely on yleensä nopein | – | FINE: Usein kysyttyä |
| 3. FINEn neuvonta | Maksuton puhelin- ja kirjeneuvonta vakuutusasioissa | Puhelinneuvonnassa useimmat asiat selviävät heti | FINE: Usein kysyttyä |
| 4. FINEn toimistomenettely tai Vakuutuslautakunta | Kirjallinen riita-asian käsittely, maksuton; lopputuloksena ratkaisusuositus | Vapaaehtoisissa vakuutuksissa 3 vuotta korvauspäätöksen saamisesta; käsittely keskimäärin 4–7 kk (toimisto) tai 6–9 kk (lautakunta) | FINE: Usein kysyttyä |
| 5. Kuluttajariitalautakunta (vaihtoehto) | Antaa ratkaisusuosituksia kuluttajien ja yritysten riitoihin, myös vakuutusasioissa | Neuvontaa lautakunta ei anna – neuvoa saa kuluttajaneuvonnasta | Kuluttajariitalautakunta |
| 6. Käräjäoikeus | Kanne vakuutusyhtiötä vastaan; voi tulla kalliiksi | 3 vuotta siitä, kun sait kirjallisen tiedon yhtiön päätöksestä ja määräajasta (vakuutussopimuslaki 74 §) | FINE: ratkaisusuositus VKL 487/14 |
| Poikkeus: liikennevakuutus | Muutoksenhaku liikennevakuutuksen korvauspäätökseen | 1 vuosi päätöksen antamisesta | FINE: Usein kysyttyä |
| Poikkeus: lakisääteinen tapaturmavakuutus | Muutoksenhaku työtapaturman korvauspäätökseen | 30 päivää korvauspäätöksen saamisesta | FINE: Usein kysyttyä |
Lähde: FINE Vakuutus- ja rahoitusneuvonta; Kuluttajariitalautakunta; vakuutussopimuslaki 543/1994
Kuluttajan oikeudet vakuutussopimuslaissa
Vakuutussopimuslain (543/1994) keskeisiä sääntöjä, jotka koskevat kuluttajan vapaaehtoisia vakuutuksia. Yleistiedoksi – tarkat ehdot löytyvät omasta vakuutuskirjasta.
| Tilanne | Mitä laki sanoo | Lähde |
|---|---|---|
| Vakuutuksen irtisanominen | Vakuutuksenottaja voi irtisanoa vakuutuksen päättymään milloin tahansa vakuutuskauden aikana, ei vain kauden lopussa. | Vakuutussopimuslaki 12 § |
| Vakuutusmaksu jää maksamatta | Vakuutusyhtiö voi irtisanoa vakuutuksen, mutta se päättyy aikaisintaan 14 päivän kuluttua irtisanomisilmoituksen lähettämisestä. Ilmoituksessa on kerrottava päättymisen syy. | Vakuutussopimuslaki 14 § |
| Korvauksen maksaminen | Korvaus on maksettava viimeistään kuukauden kuluttua siitä, kun yhtiö on saanut riittävän selvityksen. Viivästyneelle korvaukselle maksetaan viivästyskorkoa. | Vakuutussopimuslaki 70 § |
| Tiedot vakuutusta otettaessa | Vakuutuksen hakijan on vastattava vakuutusyhtiön kysymyksiin totuudenmukaisesti. Virheelliset tiedot voivat pienentää korvausta tai johtaa vakuutuksen irtisanomiseen. | Vakuutussopimuslaki 22–24 § |
Yrittäjän ja työnantajan lakisääteiset maksut 2026
Yrittäjän eläkevakuutuksen (YEL) ja työnantajan sosiaalivakuutusmaksujen keskeiset luvut vuonna 2026. Työnantajan todellinen TyEL- ja tapaturmavakuutusmaksu riippuu yrityksen koosta, toimialasta ja vakuutusyhtiöstä.
| Maksu tai raja | 2026 | Huomio | Lähde |
|---|---|---|---|
| YEL-maksu | 24,4 % YEL-työtulosta | Iästä riippumatta | ETK |
| YEL, aloittava yrittäjä | 19,032 % | 22 %:n alennus neljän vuoden ajan | Elo, ETK |
| YEL-työtulon alaraja | 9 423,09 €/v | Vakuuttamisvelvollisuus, kun toiminta on kestänyt yhtäjaksoisesti 4 kk | Elo |
| YEL-työtulon yläraja | 214 000 €/v | Elo | |
| Työttömyysturvan raja | 15 481 €/v | YEL-työtulo, jolla yrittäjä voi saada ansiosidonnaista työttömyysturvaa | Elo |
| TyEL-maksu keskimäärin | 24,4 % palkasta | Työntekijä 7,30 %, työnantaja keskimäärin 17,10 % | ETK |
| Tilapäisen työnantajan TyEL-maksu | 25,85 % | Elo | |
| Työttömyysvakuutusmaksu | Työnantaja 0,31 % / 1,23 %, työntekijä 0,89 % | Työnantajan korkeampi maksu 2 509 500 €:n palkkasumman ylittävältä osalta | ETK, Elo |
| Työnantajan sairausvakuutusmaksu | 1,91 % | ETK | |
| Työtapaturma- ja ammattitautivakuutus | Maksu vaihtelee yhtiöittäin | Pakollinen, kun palkkoja maksetaan yli 1 200 € kalenterivuodessa | ETK, Verohallinto |
| Yrittäjän oma tapaturmavakuutus | Vapaaehtoinen | Maksun ja korvausten perusteena YEL-työtulo | Suomen Yrittäjät |
Säästä aikaa valmiilla pohjilla
Ilmainen työkalu ladattavissa maksuttomalla tilillä. Laajemmat työkalut kertaostona, ei tilausta: tiedostot heti maksun jälkeen.
 Ilmainen työkalu
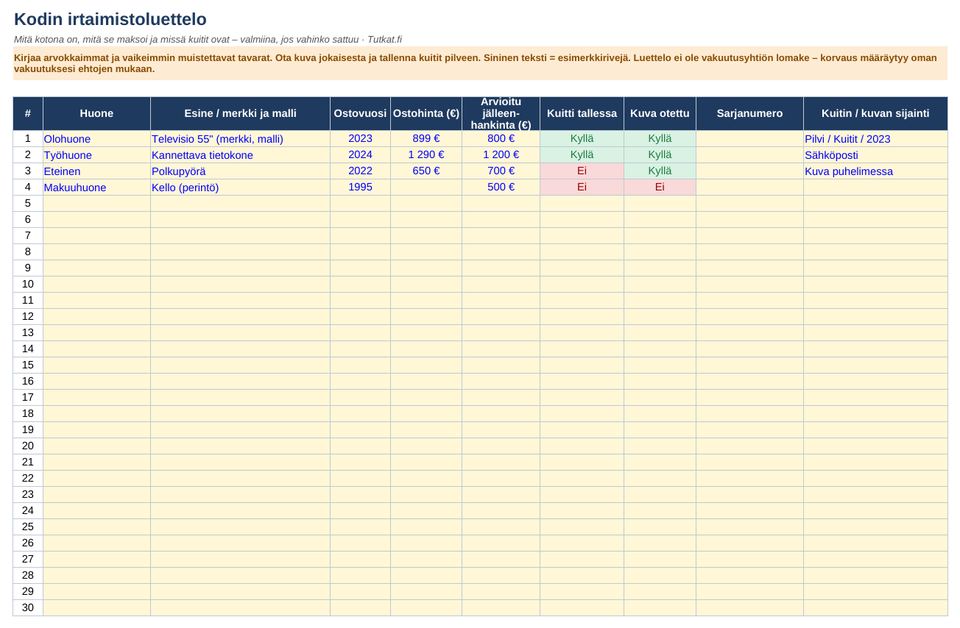
Kodin irtaimistoluettelo
Luettele kodin tavarat, kuitit ja kuvat valmiiksi vahingon varalle ja tarkista kotivakuutuksen vakuutusmäärä.
- 100 esineen luettelo huoneittain
- Kuitti- ja kuvatilanne, puuttuvat korostuvat
- Arvot huoneittain ja vertailu vakuutusmäärään
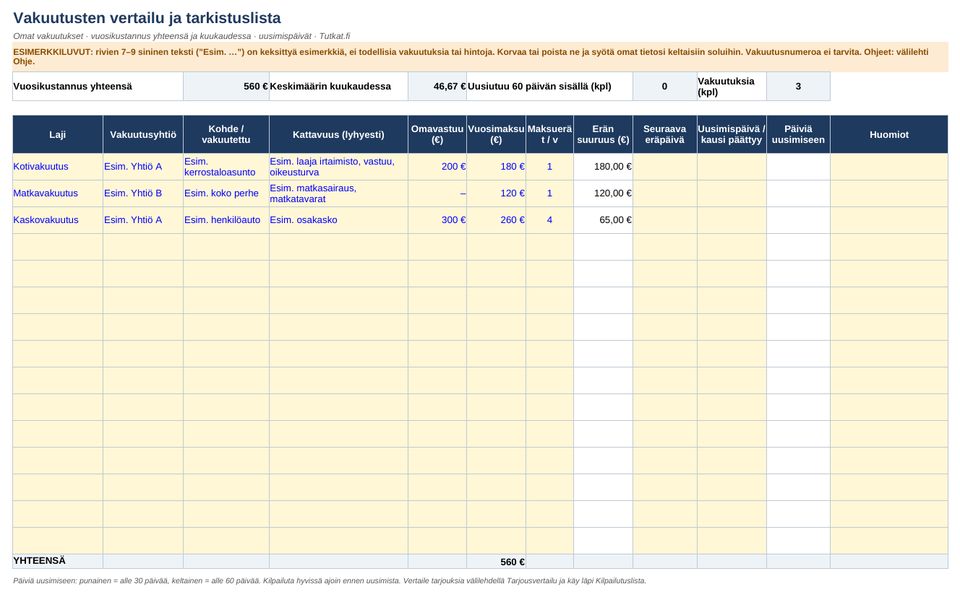
Vakuutusten vertailu ja tarkistuslista
Omat vakuutukset yhteen, tarjousten vertailu ja vuosikustannus.
Kotitaloudet
1,90 € sis. alvOsta 1,90 €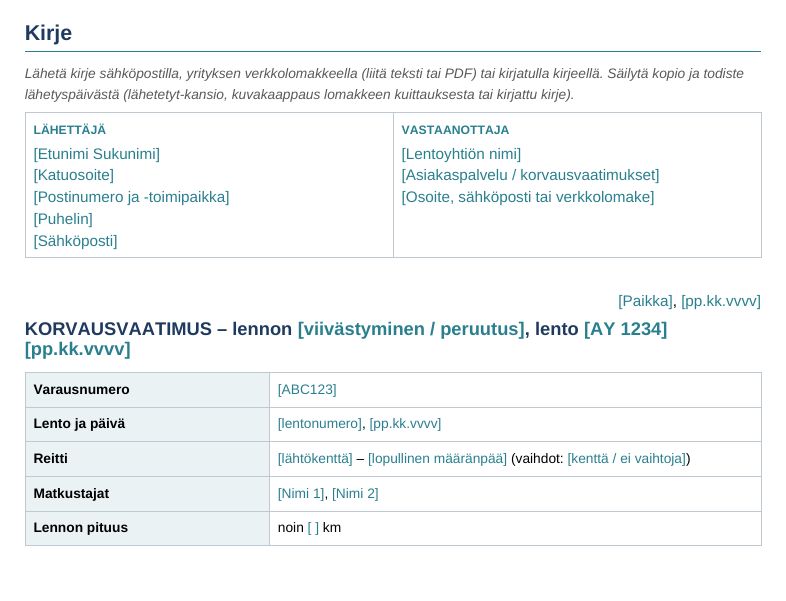
Reklamaatio- ja korvausvaatimuspohjat
Viisi valmista kirjettä: lennon viivästys, kadonnut laukku, viallinen tuote, palvelun virhe ja vakuutuspäätös.
Kuluttajat
2,90 € sis. alvOsta 2,90 €Lue ennen kuin päätät
Pakolliset vakuutukset Suomessa: mitkä on pakko ottaa ja mitkä ei
Liikennevakuutus, YEL, TyEL ja työtapaturmavakuutus ovat lakisääteisiä. Katso, kenelle ne kuuluvat 2026 ja mitä laiminlyönnistä seuraa.
Lue opas →Kotivakuutus ja korvauksen hakeminen: näin toimit, jos korvaus evätään
Mitä kotivakuutus korvaa, miten vahingosta haetaan korvausta ja miten kielteisestä päätöksestä valitetaan. Määräajat ja FINEn maksuton apu.
Lue opas →YEL 2026: maksu, työtulo ja aloittavan yrittäjän alennus
YEL-maksu on 2026 kaikille 24,4 % työtulosta ja aloittavalle 19,032 %. Katso työtulon rajat, vakuuttamisvelvollisuus ja miten työtulo määritetään.
Lue opas →Liittyvät aiheet muilla tutkilla
- Palovaroitinlaskuri: montako palovaroitinta tarvitaan? · Turvatutka
- Ajokustannuslaskuri: bensiini- vai sähköauto? · Autotutka
- De minimis -laskuri: paljonko tukea voit vielä saada? · Tukitutka
- Palovaroitin kotiin 2026: montako tarvitaan ja kuka vastaa? · Turvatutka
- Käytetyn auton osto: tarkistuslista ennen kauppaa ja sen jälkeen · Autotutka
Määräajat ja päivämäärät
Vakuutustutka muistuttaa näistä tilaajiaan sähköpostilla.
- Työeläkemaksut 2027 ennallaan
Työmarkkinakeskusjärjestöjen sopimuksen mukaan TyEL-maksu on 2027 keskimäärin 24,4 % ja työntekijän osuus 7,30 %; YEL-maksu 24,4 %. Sosiaali- ja terveysministeriö vahvistaa maksut marraskuussa.
Lähde - Työttömyysvakuutusmaksut 2027
Työllisyysrahasto esittää maksujen alentamista: työnantajalle 0,26 % ja 1,04 %, työntekijälle 0,74 %. Lopulliset maksut vahvistetaan syksyllä 2026.
Lähde - Vakuutusyhtiöitä koskevat Solvenssi II -muutokset voimaan
Pääosa vakuutusyhtiölain muutoksista tulee voimaan: mm. uusi pienen ja ei-monimutkaisen vakuutusyhtiön luokka sekä kestävyys- ja likviditeettiriskien hallintasuunnitelmat. Muutokset koskevat yhtiöitä, eivät suoraan asiakkaan vakuutusehtoja.
Lähde
Ei tulevia päivämääriä juuri nyt.
Usein kysyttyä: Vakuutustutka
Onko kotivakuutus pakollinen?
Laki ei velvoita ottamaan kotivakuutusta, vaan se on vapaaehtoinen. Se on kuitenkin yleisin vapaaehtoinen vakuutus: Finanssialan vuoden 2025 vakuutustutkimuksessa 84 % vastaajien kotitalouksista kertoi, että heillä on kotivakuutus.
Mitä teen, jos vakuutusyhtiö hylkää korvaushakemukseni?
Pyydä ensin omalta vakuutusyhtiöltä uutta arviota. Jos olet yhä eri mieltä, ota yhteyttä FINE Vakuutus- ja rahoitusneuvontaan, joka neuvoo maksutta ja voi käsitellä asian riita-asiana. Ratkaisusuositus ei sido yhtiötä, mutta yhtiöt noudattivat suosituksia vuonna 2025 noin 94 %:ssa tapauksista. Viimeinen vaihe on kanne käräjäoikeudessa.
Paljonko minulla on aikaa valittaa korvauspäätöksestä?
Vapaaehtoisissa vakuutuksissa, kuten koti-, auto- ja matkavakuutuksessa, aikaa on kolme vuotta siitä, kun sait kirjallisen tiedon päätöksestä. Liikennevakuutuksessa muutoksenhakuaika on yksi vuosi ja lakisääteisessä tapaturmavakuutuksessa vain 30 päivää.
Mitä tapahtuu, jos auton liikennevakuutus unohtuu?
Liikennevakuutuskeskus perii vakuuttamattomuusmaksun, joka voi olla enimmillään kolme kertaa vakuutusmaksua vastaavan maksun suuruinen. Vuonna 2025 maksu määrättiin noin 32 000 ajoneuvolle. Muutaman päivän laiminlyönnistä henkilöautolle maksu on noin 70 euroa, mutta pitkästä laiminlyönnistä se voi nousta yli 10 000 euroon. Jos et käytä autoa, sille voi tehdä liikennekäytöstä poiston.
Korvaako Kelan eurooppalainen sairaanhoitokortti matkavakuutuksen?
Ei korvaa. Kela korostaa, että kortti ja matkavakuutus täydentävät toisiaan. Kortti on maksuton ja oikeuttaa julkiseen, lääketieteellisesti välttämättömään hoitoon EU- ja ETA-maissa. Matkavakuutus korvaa esimerkiksi yksityisen hoidon kuluja ehtojensa mukaan. 15.1.2026 alkaen tilattu kortti on voimassa viisi vuotta.
Tarvitseeko yrittäjän ottaa YEL-vakuutus?
Kyllä, jos työtulosi on vähintään 9 423 euroa vuodessa (2026) ja yritystoiminta on kestänyt yhtäjaksoisesti vähintään neljä kuukautta. Pelkkä yrityksen omistaminen ei riitä, vaan sinun pitää myös työskennellä yrityksessä. Jos palkkaat työntekijöitä, tarvitset lisäksi TyEL-vakuutuksen sekä työtapaturma- ja ammattitautivakuutuksen, kun maksat palkkoja yli 1 200 euroa kalenterivuodessa.
Miten tarkistan, että vakuutuksia tarjoava taho on luotettava?
Vakuutusedustajien on rekisteröidyttävä. Finanssivalvonnan sivuilta voit tarkistaa, onko edustaja rekisteröity. Vakuutustutka ei myy eikä välitä vakuutuksia, eikä se suosittele yhtiöitä tai tuotteita.
Mitä tarkoittaa alivakuutus?
Alivakuutus tarkoittaa, että omaisuus on vakuutettu sen todellista arvoa pienemmästä määrästä. Jos esimerkiksi kotivakuutuksen irtaimiston vakuutusmäärä on liian pieni, korvaus voi jäädä vahingon määrää pienemmäksi. Vakuutusmäärä kannattaa tarkistaa esimerkiksi muuton, remontin tai suurten hankintojen jälkeen.
Paljonko YEL-maksu on 2026?
YEL-maksu on 24,4 % vahvistetusta YEL-työtulosta iästä riippumatta. Aloittava yrittäjä saa 22 %:n alennuksen neljän vuoden ajan, jolloin maksu on 19,032 %. YEL-työtulon alaraja on 9 423,09 € ja yläraja 214 000 € vuodessa. Työeläkelaitos tarkistaa työtulon kolmen vuoden välein.
Paljonko TyEL-maksu on ja kuka sen maksaa?
TyEL-maksu on vuonna 2026 keskimäärin 24,4 % palkasta. Työntekijän osuus 7,30 % pidätetään palkasta, ja työnantajan osuus on keskimäärin 17,10 %. Tilapäisen työnantajan maksu on 25,85 %. Vuodelle 2027 maksun on sovittu pysyvän ennallaan.
Milloin työnantajan on otettava tapaturmavakuutus?
Lakisääteinen työtapaturma- ja ammattitautivakuutus on pakollinen, kun työnantaja maksaa palkkoja kalenterivuodessa yhteensä yli 1 200 euroa. Maksu vaihtelee vakuutusyhtiöittäin ja työn riskin mukaan.
Kattaako lakisääteinen tapaturmavakuutus yrittäjän itsensä?
Ei. Työnantajan tapaturmavakuutus kattaa työntekijät. YEL-vakuutettu yrittäjä voi ottaa vapaaehtoisen tapaturmavakuutuksen, jonka maksun ja korvausten perusteena on YEL-työtulo. Kelan sairauspäivärahassa YEL-vakuutetun yrittäjän omavastuuaika on vain sairastumispäivä.
Näin hyödynnät tiedon
- Tarkista vakuutusturvasi aika ajoin ja aina, kun elämäntilanne muuttuu tai omaisuutta kertyy. Vertaile tarjouksia: kotivakuutusten hinnoissa on Kuluttaja-lehden vertailussa ollut jopa 600 euron vuosieroja, mutta katso hinnan ohella aina sisältö.
- Katso vakuutuskirjasta omavastuut ja päällekkäisyydet: sama riski voi olla vakuutettuna kahdesti, esimerkiksi luottokortin matkavakuutuksessa ja erillisessä matkavakuutuksessa. Luottokortin matkavakuutus on usein suppeampi.
- Varmista, että kotivakuutuksessa on vastuu- ja oikeusturvaosa ja että enimmäiskorvausmäärä vastaa omaisuutesi nykyarvoa.
- Hae korvausta ajoissa: yleensä vuoden kuluessa siitä, kun sait tietää oikeudestasi korvaukseen. Jos olet eri mieltä päätöksestä, pyydä ensin yhtiöltä uutta arviota ja ota sitten yhteyttä FINEen – palvelu on maksuton.
- Ota Euroopan-matkalle mukaan Kelan eurooppalainen sairaanhoitokortti, mutta muista, ettei se korvaa matkavakuutusta. Ennen matkaa alkanutta sairautta ei yleensä korvata matkasairautena.
- Arvioi YEL-työtulo työpanoksesi arvon mukaan: se ratkaisee eläkkeen lisäksi Kelan päivärahat ja sen, ylittyykö ansiosidonnaisen työttömyysturvan raja (15 481 €/v vuonna 2026).
- Aloittava yrittäjä saa YEL-maksusta 22 %:n alennuksen neljän vuoden ajan. Tarkista, että alennus näkyy laskussasi.
- Ota lakisääteinen tapaturmavakuutus ennen kuin maksetut palkat ylittävät 1 200 euroa kalenterivuodessa.
- Budjetoi palkan sivukuluiksi vähintään TyEL:n työnantajaosuus (keskimäärin 17,10 %), sairausvakuutusmaksu 1,91 % ja työttömyysvakuutusmaksu 0,31 % sekä tapaturmavakuutus.
Hyödylliset linkit
Saat Vakuutustutkan koosteen sähköpostiisi
Joka maanantai tai kerran kuussa: tärkeimmät luvut ja seuraavat määräajat. Maksuton, ja voit perua milloin tahansa.
Liittyvät tutkat
Lähteet (32)
- Finanssiala ry: Vakuutustutkimus 2025 (julkaisudiat)
- FINE: Huijaukset ja vakuutusriidat kasvattivat yhteydenottoja FINEen vuonna 2025 (20.2.2026)
- FINE: Usein kysyttyä – FINE ja finanssiasiointi (määräajat, käsittelyajat)
- FINE: Kotivakuutus
- FINE: Usein kysyttyä – koti-, kiinteistö-, eläin- ja omaisuusvakuutukset
- FINE: Vastuu- ja oikeusturvavakuutukset
- FINE: Liukastumisvahinko – kuka korvaa ja miten haet korvausta? (määräajat)
- FINE: ratkaisusuositus VKL 487/14 (vakuutussopimuslaki 74 §)
- FINE: Vakuutukset elämän eri vaiheissa – hyvä tietää
- FINE: Matkavakuutus ei korvaa kaikkea (5.5.2026)
- Liikennevakuutuskeskus: Vakuuttamattomasta ajoneuvosta pahimmillaan tuhansien eurojen lasku (5.3.2026)
- Liikennevakuutuskeskus: Vakuuttamisvelvollisuuden laiminlyönti
- Liikennevakuutuskeskus: Ajoneuvon vakuuttamisvelvollisuus
- Liikennevakuutuskeskus: Moottorikelkalla tulee olla liikennevakuutus aina ajettaessa
- Eläketurvakeskus: Yrittäjän eläketurvan ABC 2026
- Verohallinto: Kotitaloustyönantajan maksut
- Kela: Eurooppalainen sairaanhoitokortti
- Kuluttajariitalautakunta
- Taloustaito: Venevakuutuksissa pihistely voi tulla kalliiksi (20.5.2026)
- Verkkouutiset / Kuluttaja-lehti: Kotivakuutusten hinnoissa jopa 600 euron eroja (29.7.2020)
- Valtioneuvosto: Vakuutus- ja jälleenvakuutustoiminnan aloittamiseen ja harjoittamiseen muutoksia (25.6.2026)
- Finanssivalvonta: Vakuutusedustajarekisteri
- Eläketurvakeskus: Työeläkemaksut
- Eläketurvakeskus: Lakisääteiset sosiaalivakuutusmaksut Suomessa 2026
- Elo: Sosiaalivakuutusmaksut 2026
- Eläketurvakeskus: Hallituksen kehysriihen yrittäjän eläkelain uudistuksen vaikutukset (4/2026)
- Eläkeneuvotteluryhmä: Työeläkemaksut vuonna 2027 (6.10.2026)
- Työllisyysrahasto: Hallintoneuvosto esittää työttömyysvakuutusmaksujen alentamista (27.8.2026)
- Tapaturmavakuutuskeskus: Työtapaturmien määrä vähenee vuonna 2026 (25.9.2026)
- Finanssiala: Halukkuus ottaa vapaaehtoisia vakuutuksia laskenut (22.9.2025)
- Suomen Yrittäjät: Sairastuminen ja tapaturmat
- Suomen Yrittäjät: Yrittäjän tapaturmavakuutus
Tiedot on koottu julkisista lähteistä 6.10.2026. Tarkista ajantasaiset ehdot aina alkuperäisestä lähteestä. Tiedot eivät ole sijoitus-, laina- tai oikeudellista neuvontaa.