Näe lainan todellinen hinta.
Korot ovat nousseet vuonna 2026: EKP nosti ohjauskorkoja kesäkuussa ja syyskuussa, ja 12 kuukauden Euribor on noin 3,2 %. Uusien asuntolainojen keskikorko oli elokuussa 3,35 % ja uusien yrityslainojen 4,39 %. Asuntolainan lainakatto on nyt 95 % kaikille, ja kuluttajaluottojen säännöt uudistuvat 20.11.2026.
Lainatutka vertaa lainojen todellisia vuosikorkoja ja kaikkia kuluja samalla mittarilla. Tutka ei myy lainoja, se kertoo mitä ne maksavat.
- Asunto-, auto- ja kulutusluotoista kiinnostuneet
- Yritykset: yrityslainat ja rahoitus
Laskuri
Laskuri
Laskurit omilla sivuillaan: Lainalaskuri · Yrityslainalaskuri · Kaikki laskurit
Lainatutka lukuina
Viitekorot ja ohjauskorot nyt
Euriborit 5.10.2026 (julkaistaan 24 tunnin viiveellä), EKP:n ohjauskorot 16.9.2026 alkaen sekä korkolain viitekorko ja viivästyskorot 1.7.–31.12.2026.
| Korko | Arvo | Ajankohta |
|---|---|---|
| Euribor 1 vk | 2,435 % | 5.10.2026 |
| Euribor 1 kk | 2,432 % | 5.10.2026 |
| Euribor 3 kk | 2,597 % | 5.10.2026 |
| Euribor 6 kk | 2,986 % | 5.10.2026 |
| Euribor 12 kk | 3,186 % | 5.10.2026 |
| €STR (euroalueen lyhyt korko) | 2,438 % | 5.10.2026 |
| EKP talletuskorko | 2,50 % | 16.9.2026 alkaen |
| EKP perusrahoitusoperaatioiden korko | 2,65 % | 16.9.2026 alkaen |
| EKP maksuvalmiusluoton korko | 2,90 % | 16.9.2026 alkaen |
| Korkolain viitekorko | 2,5 % | 1.7.–31.12.2026 |
| Viivästyskorko (yleinen) | 9,5 % | 1.7.–31.12.2026 |
| Viivästyskorko (kaupalliset sopimukset) | 10,5 % | 1.7.–31.12.2026 |
Lähde: Suomen Pankki (Euribor, viitekorko); EKP (ohjauskorot)
Lainojen keskikorot Suomessa 2026
Suomen Pankin raha- ja pankkitilastojen keskikorot uusille lainoille ja kannoille eri kuukausina.
| Laina | Kuukausi | Keskikorko |
|---|---|---|
| Uudet asuntolainat | Tammikuu 2026 | 2,84 % |
| Uudet asuntolainat | Toukokuu 2026 | 3,17 % |
| Uudet asuntolainat | Heinäkuu 2026 | 3,28 % |
| Uudet asuntolainat | Elokuu 2026 | 3,35 % |
| Uudet yrityslainat | Tammikuu 2026 | 3,77 % |
| Uudet yrityslainat | Heinäkuu 2026 | 3,45 % |
| Uudet yrityslainat (pl. asuntoyhteisöt) | Elokuu 2026 | 4,39 % |
| Yrityslainakanta | Elokuu 2026 | 3,82 % |
| Uudet kotitalouslainat yhteensä | Toukokuu 2026 | 3,91 % |
| Uudet muut kulutusluotot (pl. ajoneuvo- ja korttiluotot) | Toukokuu 2026 | 7,64 % |
| Uudet ajoneuvolainat | Toukokuu 2026 | 4,08 % |
EKP:n korkopäätökset ja kulutusluottojen korkokatto
Vuoden 2026 korkopäätökset sekä kuluttajansuojalain korkokatto ja kulurajat.
| Asia | Sisältö |
|---|---|
| EKP 11.6.2026 | Ohjauskorot +0,25 %-yks.; talletuskorko 2,25 % (17.6.2026 alkaen) |
| EKP 23.7.2026 | Korot ennallaan; talletuskorko 2,25 % |
| EKP 10.9.2026 | Ohjauskorot +0,25 %-yks.; talletuskorko 2,50 % (16.9.2026 alkaen) |
| Kulutusluottojen korkokatto | Korkolain viitekorko + 15 %-yksikköä, kuitenkin enintään 20 % (voimassa 1.10.2023 alkaen) |
| Korkokatto 1.7.–31.12.2026 laskettuna | 2,5 % + 15 %-yks. = 17,5 % |
| Muut luottokustannukset | Enintään 0,01 % luoton määrästä päivässä, enintään 150 € vuodessa |
| Korkokaton ulkopuolella | Asuntovakuudelliset luotot ja kulkuneuvon osamaksukauppa |
Lähde: EKP; eduskunnan talousvaliokunnan mietintö TaVM 42/2022 vp; Suomen Pankki
Kuluttajaluottojen uudistus 2026
EU:n kuluttajaluottodirektiivi (2023/2225) pannaan täytäntöön muuttamalla kuluttajansuojalakia ja säätämällä uusi laki eräiden kuluttajaluottojen välittäjistä (33/2026). Muutokset koskevat sopimuksia, jotka tehdään voimaantulon jälkeen.
| Muutos | Mitä se tarkoittaa | Voimaan |
|---|---|---|
| Etämyynnin peruuttamistoiminto | Verkossa tehdyn rahoituspalvelusopimuksen voi peruuttaa helposti löytyvällä toiminnolla, ilman puhelua | 19.6.2026 |
| Luotonvälittäjien rekisteröinti | Useimpien sivutoimisten kuluttajaluottojen välittäjien ja luotonantajien on rekisteröidyttävä Finanssivalvontaan (laki 33/2026); rekisteröintisäännökset voimaan etupainotteisesti | 20.5.2026 |
| Korottomat ja kuluttomat luotot | Kuuluvat kuluttajaluottosääntelyn piiriin, myös monet osta nyt – maksa myöhemmin -maksutavat; vain tietyt myyjän maksunlykkäykset jäävät ulkopuolelle | 20.11.2026 |
| Luottokelpoisuuden arviointi | Arviointimenettely on dokumentoitava, ja arviointi tehdään myös luottorajaa korotettaessa | 20.11.2026 |
| Seuraamus laiminlyönnistä | Jos luotonantaja laiminlyö luottokelpoisuuden arvioinnin, kuluttajan ei tarvitse maksaa korkoa eikä muita luottokustannuksia (ei koske vähäisiä laiminlyöntejä) | 20.11.2026 |
| Markkinointi | Ei saa antaa ymmärtää, että luotto parantaa elintasoa, eikä vähätellä maksuhäiriöiden merkitystä luoton saamiselle | 20.11.2026 |
Lähde: HE 120/2025 vp; talousvaliokunnan mietintö TaVM 20/2025 vp; laki 33/2026
Säästä aikaa valmiilla pohjilla
Ilmainen työkalu ladattavissa maksuttomalla tilillä. Laajemmat työkalut kertaostona, ei tilausta: tiedostot heti maksun jälkeen.
 Ilmainen työkalu
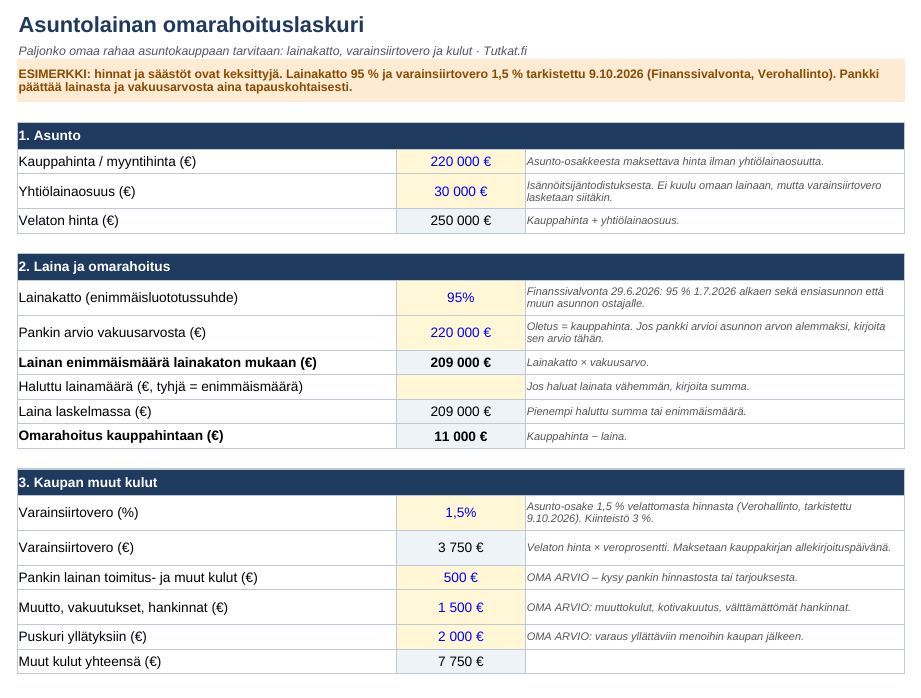
Asuntolainan omarahoituslaskuri
Laske, paljonko omaa rahaa asuntokauppaan tarvitaan lainakaton, varainsiirtoveron ja kulujen jälkeen.
- Lainan enimmäismäärä lainakaton (95 %) mukaan
- Omarahoitus, varainsiirtovero ja kaupan muut kulut
- Säästöjen riittävyys ja aika tavoitteeseen
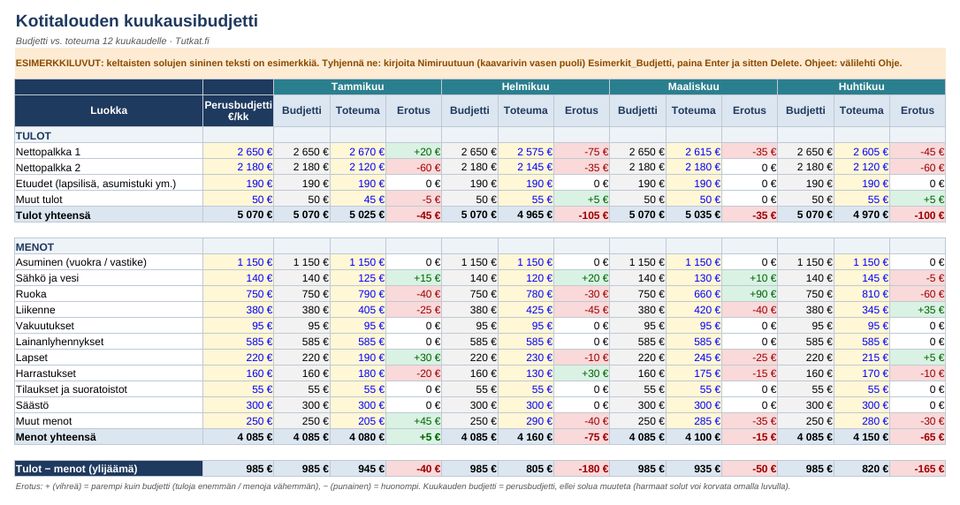
Kotitalouden budjetti ja velkasuunnitelma
Kuukausibudjetti, säästötavoitteet ja velkojen maksusuunnitelma.
Kotitaloudet
9,90 € sis. alvOsta 9,90 €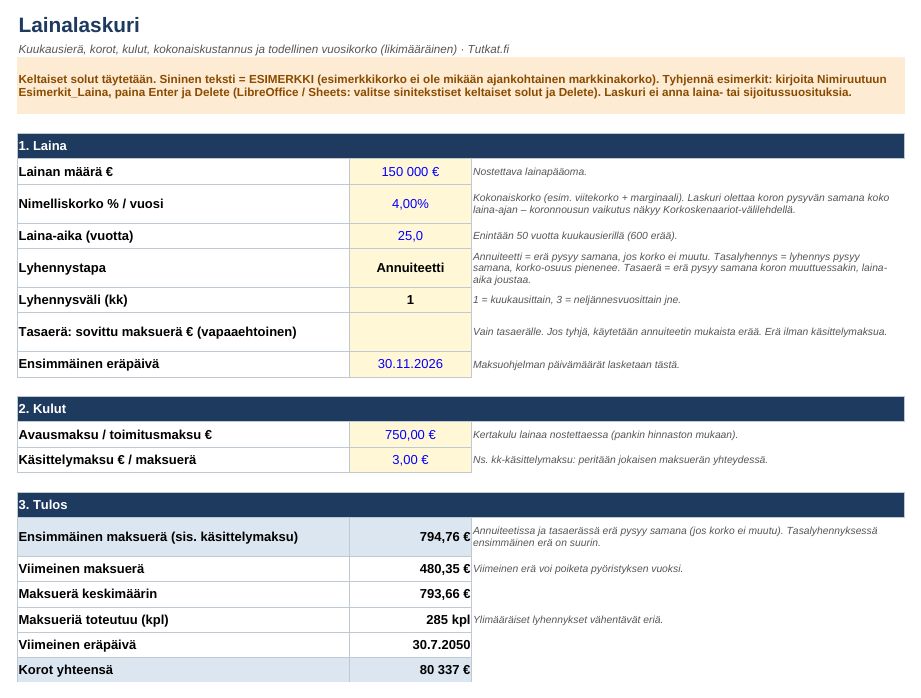
Lainalaskuri ja maksuohjelma
Kuukausierä, korot ja kulut, koko maksuohjelma, korkoskenaariot ja kahden tarjouksen vertailu.
Lainaa harkitsevat ja lainanottajat
2,90 € sis. alvOsta 2,90 €Lue ennen kuin päätät
Todellinen vuosikorko ja kulutusluottojen korkokatto 2026
Mitä todellinen vuosikorko kertoo ja miten se eroaa nimelliskorosta? Kulutusluottojen korkokatto on 17,5 % vuoden 2026 loppuun. Katso, miten vertailet.
Lue opas →Positiivinen luottotietorekisteri: mitä siihen tallentuu?
Positiiviseen luottotietorekisteriin tallentuvat lainasi ja tulosi. Katso, kuka tietoja näkee, miten tarkistat ne ja miten luottokielto asetetaan.
Lue opas →Asuntolainan korko 2026: Euribor, marginaali ja lainakatto
Mistä asuntolainan korko koostuu? Uusien asuntolainojen keskikorko oli elokuussa 2026 3,35 %. Katso Euribor, marginaali, lainakatto ja suojaus.
Lue opas →Liittyvät aiheet muilla tutkilla
- Asuntolaskuri: mitä asunto maksaa alueellasi? · Asuntotutka
- Puskurirahasto: paljonko säästöjä pitäisi olla pahan päivän varalle? · Rahatutka
- Ajokustannuslaskuri: bensiini- vai sähköauto? · Autotutka
- De minimis -laskuri: paljonko tukea voit vielä saada? · Tukitutka
- Varainsiirtovero 2026: paljonko, milloin ja miten maksetaan · Asuntotutka
Määräajat ja päivämäärät
Lainatutka muistuttaa näistä tilaajiaan sähköpostilla.
- Suomen Pankin raha- ja pankkitilastot (syyskuu)
Uusien asunto- ja yrityslainojen keskikorot syyskuulta 2026 julkaistaan klo 10.
Lähde - EKP:n rahapoliittinen kokous
EKP:n neuvoston korkopäätös ja lehdistötilaisuus, Frankfurt.
Lähde - Kuluttajaluottojen uudet säännöt voimaan
Korottomat ja kuluttomat luotot sääntelyn piiriin, tiukempi luottokelpoisuuden arviointi ja uusi seuraamus sen laiminlyönnistä. Laki eräiden kuluttajaluottojen välittäjistä (33/2026) tulee kokonaan voimaan.
Lähde - EKP:n rahapoliittinen kokous
EKP:n neuvoston korkopäätös ja lehdistötilaisuus.
Lähde - Uusi korkolain viitekorko voimaan
Viitekorko ja viivästyskorot vahvistetaan puolivuosittain; nykyinen 2,5 % on voimassa 31.12.2026 asti. Viitekorko vaikuttaa myös kulutusluottojen korkokattoon.
Lähde - EKP:n rahapoliittinen kokous
EKP:n neuvoston korkopäätös ja lehdistötilaisuus.
Lähde - EKP:n rahapoliittinen kokous
EKP:n neuvoston korkopäätös ja lehdistötilaisuus.
Lähde - EKP:n rahapoliittinen kokous
EKP:n neuvoston korkopäätös ja lehdistötilaisuus.
Lähde
Ei tulevia päivämääriä juuri nyt.
Usein kysyttyä: Lainatutka
Mikä on 12 kuukauden Euribor nyt?
12 kuukauden Euribor oli 3,186 % 5.10.2026, kun se 2.10.2026 oli 3,323 % (Suomen Pankki). Euriborit julkaistaan vuorokauden viiveellä, joten luku kertoo edellisen pankkipäivän tason.
Mikä on asuntolainan keskikorko 2026?
Uusien asuntolainojen keskikorko oli elokuussa 2026 3,35 %, kun se tammikuussa 2026 oli 2,84 % (Suomen Pankki). Syyskuun luvut julkaistaan 28.10.2026.
Milloin on EKP:n seuraava korkopäätös?
EKP:n seuraavat rahapoliittiset kokoukset ovat 29.10.2026 ja 17.12.2026. EKP nosti korkoja kesäkuussa ja syyskuussa 2026, ja talletuskorko on 2,50 % 16.9.2026 alkaen.
Mikä on viivästyskorko 2026?
Korkolain yleinen viivästyskorko on 9,5 % ja kaupallisten sopimusten viivästyskorko 10,5 % ajalla 1.7.–31.12.2026, kun viitekorko on 2,5 %. Uusi viitekorko tulee voimaan 1.1.2027, ja Verohallinnon viivästyskorkolaskurilla voi laskea korkosumman.
Mikä on kulutusluottojen korkokatto?
Kulutusluoton korkokatto on korkolain viitekorko + 15 prosenttiyksikköä, kuitenkin enintään 20 %, joten 1.7.–31.12.2026 katto on 17,5 %. Muut luottokustannukset saavat olla enintään 0,01 % luoton määrästä päivässä ja enintään 150 € vuodessa; katto ei koske asuntovakuudellisia luottoja eikä kulkuneuvon osamaksukauppaa.
Mikä on todellinen vuosikorko?
Todellinen vuosikorko kertoo luoton kokonaiskustannuksen – korot ja kaikki pakolliset kulut – vuotuisena prosenttina. Se on paras luku eri lainatarjousten vertailuun, koska pelkkä nimelliskorko ei näytä avausmaksuja eikä tilinhoitomaksuja. Kuluttajaluoton markkinoinnissa todellinen vuosikorko on kerrottava esimerkin avulla.
Mikä on positiivinen luottotietorekisteri?
Positiivinen luottotietorekisteri on otettu käyttöön Suomessa huhtikuussa 2024. Siihen kootaan tiedot ihmisten luotoista ja tuloista, ja lainanantajan on tarkistettava ne ennen kuluttajaluoton myöntämistä. Rekisteriä ylläpitää Verohallinnon tulorekisteriyksikkö, ja omat tiedot voi katsoa maksutta verkossa.
Mitä pankki katsoo yrityslainaa myöntäessään?
Pankki arvioi ennen kaikkea yrityksen kykyä hoitaa laina kassavirrallaan: käyttökatteen suhdetta lainanhoitokuluihin, vakuuksia, omavaraisuutta ja maksuhistoriaa. Valmistele lainaneuvotteluun tuore tilinpäätös, kuluvan vuoden tulos ja 12 kuukauden kassavirtaennuste. Pk-yritys voi hakea pankkilainan rinnalle Finnveran takausta.
Mikä on asuntolainan lainakatto 2026?
Asuntolainan enimmäisluototussuhde on 95 % vakuuksien käyvästä arvosta kaikille lainanottajille. Finanssivalvonta korotti muiden kuin ensiasunnon ostajien katon 90 prosentista 95 prosenttiin 30.6.2026 ja päätti 30.9.2026 jatkaa kevennystä. Ensiasunnon ostajien katto oli jo ennestään 95 %.
Kuinka pitkäksi ajaksi asuntolainan voi ottaa?
Kesäkuussa 2026 voimaan tulleen lakimuutoksen jälkeen uuden asuntolainan enimmäislaina-aika on 40 vuotta, kun se aiemmin oli 30 vuotta. Pidempi laina-aika pienentää kuukausierää, mutta kasvattaa maksettavien korkojen kokonaismäärää.
Mitä kuluttajaluotoissa muuttuu 20.11.2026?
Korottomat ja kuluttomat luotot, kuten monet osta nyt – maksa myöhemmin -maksutavat, tulevat kuluttajaluottosääntelyn piiriin. Luotonantajan on dokumentoitava luottokelpoisuuden arviointi ja tehtävä se myös luottorajaa korotettaessa. Jos arviointi laiminlyödään, kuluttajan ei tarvitse maksaa korkoa eikä muita luottokustannuksia.
Mitä laki 33/2026 luotonvälittäjistä tarkoittaa yritykselle?
Laki eräiden kuluttajaluottojen välittäjistä velvoittaa useimmat sivutoimiset kuluttajaluottojen välittäjät ja luotonantajat rekisteröitymään Finanssivalvontaan. Rekisteröintiä ja luotettavuuden arviointia koskevat säännökset tulivat voimaan 20.5.2026 ja laki kokonaisuudessaan 20.11.2026. Tietyt pk-yritykset on vapautettu rekisteröintivelvollisuudesta, joten tarkista oma tilanteesi Finanssivalvonnasta.
Näin hyödynnät tiedon
- Euribor-korot julkaistaan vuorokauden viiveellä, joten tämän päivän luku kertoo edellisen pankkipäivän tason.
- Kulutusluoton korkokatto lasketaan näin: korkolain viitekorko + 15 prosenttiyksikköä, mutta enintään 20 %. Loppuvuonna 2026 katto on 17,5 %.
- Yritysten välisissä kaupoissa viivästyskorko on 1.7.–31.12.2026 yhteensä 10,5 %; uusi viitekorko astuu voimaan 1.1.2027.
- Suurin osa suomalaisista lainoista on sidottu Euriboriin, joten lainan korko muuttuu vasta koronmuutospäivänä viitekoron mukaan.
- Asuntolainan enimmäismäärä on nyt 95 % vakuuksien käyvästä arvosta kaikille ostajille. Tarvitset siis vähintään 5 % omaa rahoitusta tai lisävakuuksia.
- 40 vuoden laina-aika pienentää kuukausierää, mutta korkoja kertyy koko aikana selvästi enemmän. Laske sekä 25 että 40 vuoden vaihtoehto ennen päätöstä.
- 20.11.2026 alkaen myös korottomat ja kuluttomat luotot, kuten monet osta nyt – maksa myöhemmin -maksutavat, ovat kuluttajaluottoja. Seuraa niiden eräpäiviä kuin minkä tahansa lainan.
- Jos velat eivät pysy hallinnassa, hae apua ajoissa: oikeusaputoimistojen talous- ja velkaneuvonta ja Takuusäätiö neuvovat maksutta.
- Jos yrityksesi välittää tai tarjoaa kuluttajaluottoja sivutoimisesti, esimerkiksi osamaksua verkkokaupassa, selvitä Finanssivalvonnasta, koskeeko lain 33/2026 rekisteröintivelvollisuus sinua.
- Uusien yrityslainojen keskikorko oli elokuussa 2026 4,39 %, mutta koko lainakannan 3,82 %. Kilpailuta uusi laina ja neuvottele marginaalista, sillä viitekorko on kaikille sama.
Hyödylliset linkit
Saat Lainatutkan koosteen sähköpostiisi
Joka maanantai tai kerran kuussa: tärkeimmät luvut ja seuraavat määräajat. Maksuton, ja voit perua milloin tahansa.
Liittyvät tutkat
Lähteet (20)
- EKP: Rahapoliittiset päätökset 10.9.2026 (STT Info)
- EKP: Rahapoliittiset päätökset 11.6.2026
- EKP: Rahapoliittiset päätökset 23.7.2026
- EKP: Governing Council meeting calendar
- Suomen Pankki: Yrityslainakannan kasvuvauhti kiihtyi kesällä 2026 (28.9.2026)
- Suomen Pankki: Takaisinmaksuajaltaan pidempien asuntolainojen määrä kasvanut (28.8.2026)
- Suomen Pankki: Kotitalouslainojen korot nousivat toukokuussa 2026 (30.6.2026)
- Suomen Pankki: Average interest rate on housing loans has levelled off (27.2.2026)
- Suomen Pankki: Korkolain mukainen viitekorko ja viivästyskorot 1.7.–31.12.2026
- Eduskunta: Talousvaliokunnan mietintö TaVM 42/2022 vp (korkokatto)
- Verkkouutiset: Lakimuutos vaikuttaa verkkokauppaan ja kuluttajaluottoihin (2.8.2023)
- Suomen Pankki: Euribor-korot (5.10.2026)
- Finanssivalvonta: Makrovakauspäätös, asuntolainakatto 95 % kaikille (30.6.2026)
- Finanssivalvonta: Makrovakauspäätös, kevennetty lainakatto säilyy (30.9.2026)
- Valtioneuvosto: Reform of housing finance regulation (7.5.2026)
- Tilastokeskus: Ulosottovelkojen määrä kasvoi vuonna 2025 (14.4.2026)
- Edilex: HE 120/2025 vp kuluttajaluottodirektiivin täytäntöönpano
- Edilex: Talousvaliokunnan mietintö TaVM 20/2025 vp
- Finlex: Laki eräiden kuluttajaluottojen välittäjistä 33/2026
- KPMG: Kuluttajaluottodirektiivin muutokset kuluttajansuojalakiin
Tiedot on koottu julkisista lähteistä 6.10.2026. Tarkista ajantasaiset ehdot aina alkuperäisestä lähteestä. Tiedot eivät ole sijoitus-, laina- tai oikeudellista neuvontaa.